Un compte de paiement
Avec son propre IBAN, ouvert au nom du bénéficiaire. Il reçoit des virements et peut en émettre, si vous l’autorisez.
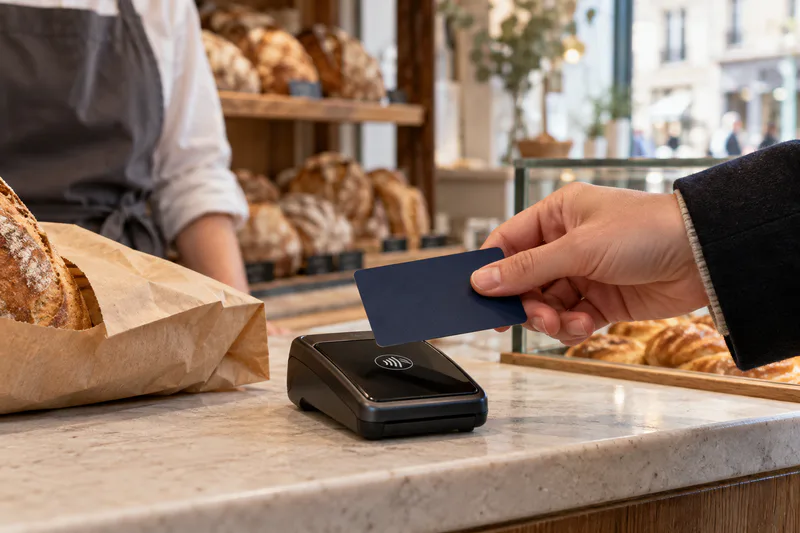
Chaque bénéficiaire de votre programme reçoit son propre compte de paiement. Il paie en magasin, en ligne et à l’étranger, dans le cadre que vous avez fixé, sans jamais avancer l’argent.
Pas une carte prépayée. La carte est adossée à un compte de paiement avec IBAN. Elle n’a pas besoin d’être rechargée : elle puise dans l’enveloppe que vous avez ouverte, et refuse ce qui sort de vos règles.
Ce qui est ouvert
Tout est ouvert au moment où le programme démarre. Il n’y a rien à installer chez vous.
Avec son propre IBAN, ouvert au nom du bénéficiaire. Il reçoit des virements et peut en émettre, si vous l’autorisez.
Acceptée partout où les cartes le sont : magasin, internet, étranger. Ce n’est pas une carte prépayée à recharger.
Pour payer un fournisseur qui n’a pas de terminal, ou pour un règlement sur facture.
Le solde restant, les paiements passés, les règles qui s’appliquent. Le bénéficiaire sait avant de payer.
Vos règles
Elles sont vérifiées à chaque opération, avant qu’elle soit exécutée. Vous pouvez les modifier en cours de programme, sans redistribuer de cartes.
Les bénéficiaires inscrits au programme, et personne d’autre.
Exemple : 12 techniciens désignés
Un plafond par opération, par jour, par mois, ou pour toute la durée.
Exemple : 600,00 € par personne
Une période d’ouverture, avec une date de début et une date de fin.
Exemple : du 1ᵉʳ mars au 31 décembre
Une liste de fournisseurs, ou des catégories de commerces autorisées.
Exemple : fournisseurs référencés
Une zone géographique : une commune, un département, un pays, le monde entier.
Exemple : France métropolitaine
Paiement en ligne autorisé ou non, retraits d’espèces autorisés ou non.
Exemple : en ligne oui, retraits non
Livrables et fonctionnement
Autant le dire avant la signature qu’après.
La règle porte sur le fournisseur, la catégorie, le montant et la date. Elle ne lit pas la liste des articles.
La preuve porte sur le paiement, pas sur ce qui a été livré ensuite.
La monnaie électronique ne produit pas d’intérêts et n’est pas couverte par la garantie des dépôts.
Ce que nous montrons avant tout engagement. Avant tout engagement, nous exécutons un paiement autorisé, un refus justifié et un remboursement, puis nous rapprochons le solde et les statuts jusqu’au règlement du fournisseur.
Exemple chiffré
Un réseau attribue un budget d’équipement à ses partenaires. Chacun règle les fournisseurs autorisés avec le moyen de paiement validé pour le programme, et la direction financière suit l’état de chaque opération.
Situation et valeurs données à titre d’exemple. Aucun résultat ni tarif n’est annoncé.
Questions fréquentes
Oui. Un vrai compte avec IBAN, virements entrants et sortants. Une carte de paiement universelle, pas une carte prépayée. Le paiement sur internet, le QR code et l’application, utilisables partout dans le monde. Les règles de votre programme décident où et pour quoi ils fonctionnent.
100 % des opérations sont contrôlées avant exécution. Un paiement hors des règles est refusé, et le motif est enregistré. Le bénéficiaire sait tout de suite pourquoi. Les remboursements et les soldes suivent le contrat du programme. Une date de fin ne fait pas disparaître les fonds.
À qui, quand, combien, où et pour quoi faire. Vous choisissez les bénéficiaires inscrits, les plafonds par opération, par jour ou par mois, la période, les fournisseurs ou les catégories autorisés, la zone géographique. Vous autorisez ou non le paiement sur internet et les retraits d’espèces. Par exemple : 600,00 € par foyer, chez les fournisseurs alimentaires de la zone choisie, pendant trois mois.
Décrivez qui finance, qui utilise les fonds et ce que le programme doit permettre de payer. Nous identifions les règles, ce que vous devez pouvoir suivre et les points qui demandent une validation.